
Boletim Outras Palavras
Receba por email, diariamente, todas as publicações do site
Agradecemos!
Você já está inscrito e começará a receber os boletins em breve. Boa leitura!
Há não mais que vinte anos, quem procurava um imóvel para comprar ou alugar abria o caderno de classificados do jornal. Muitos que desejavam vender o seu, também recorriam aos extensos classificados, com suas letras miúdas e palavras abreviadas. As chamadas imobiliárias e os corretores de imóveis também sempre cumpriram o papel de facilitadores das trocas, aproximando compradores e vendedores. Depois vieram os portais imobiliários, normalmente mantidos por imobiliárias e associações locais. Hoje, milhões de brasileiros iniciam essa busca em plataformas digitais. À primeira vista, trata-se apenas de uma mudança tecnológica. Todavia, certamente estamos diante de uma transformação muito mais profunda.
O mercado imobiliário ocupa uma posição particular na economia. De maneira intensa e articulada, sua dinâmica é inseparável dos processos de produção da cidade. Investimentos públicos em infraestrutura, políticas habitacionais, expansão da malha urbana, construção de novos empreendimentos, oferta de crédito e decisões de incorporadoras e proprietários fundiários reorganizam continuamente as condições de valorização do espaço urbano. É nesse processo que se constituem os preços praticados nos mercados imobiliários, que expressam, em grande medida, a capitalização de rendas produzidas pela própria urbanização.
Ora, se considerarmos dois apartamentos rigorosamente idênticos em área construída, número de quartos e padrão construtivo, mas localizados em bairros distintos de uma mesma cidade, dificilmente ambos serão vendidos pelo mesmo preço. A diferença não decorre apenas do imóvel em si, mas das condições urbanas que o cercam, ou seja, a infraestrutura, acessibilidade, oferta de serviços, prestígio social do bairro, expectativas de valorização futura e dos investimentos públicos e privados que continuamente reorganizam a cidade.
Em outras palavras, boa parte do preço de um imóvel é produzida fora dele, ou seja, os mecanismos de oferta e demanda continuam influenciando as negociações e as características de cada imóvel têm seu peso no mercado, mas operam sobre preços cuja formação depende, antes de tudo, dos processos de produção e valorização do espaço urbano.
Porém, o surgimento deste novo agentes, as plataformas imobiliárias, já alteram este conjunto de processos. As plataformas digitais não constroem edifícios, não urbanizam novas áreas, não financiam a produção imobiliária nem definem os vetores de expansão das cidades. A riqueza que circula em seus sistemas, hardwares, softwares, algoritmos etc. é produzida por outros agentes e pela própria dinâmica da urbanização. Ainda assim, elas passaram a ocupar uma posição estratégica ao potencialmente controlar o principal circuito de circulação das informações sobre esse patrimônio já constituído. Mas vão além de simplesmente se colocarem no papel de intermediárias.
Se, durante décadas, o conhecimento sobre o mercado imobiliário permaneceu fragmentado entre corretores, imobiliárias, jornais e redes locais de relacionamentos pessoais, hoje ele tende a ser concentrado por um pequeno número de plataformas. Elas reúnem milhões de anúncios, registram preços, oferecem informações detalhadas e fotografias, acompanham o tempo de permanência dos imóveis no mercado, identificam padrões de procura. Sobretudo passam a conhecer o comportamento dos compradores e passam a observar e acompanhar, simultaneamente, milhares de mercados locais espalhados pelo país.
Essa talvez seja a principal transformação. As plataformas não produzem a valorização imobiliária, mas passam a concentrar um amplo e estratégico conhecimento sobre ela. Ao reunir informações produzidas cotidianamente por milhares de mercados locais, passam a construir uma inteligência pervasiva, na escala nacional sobre o funcionamento do mercado de imóveis novos ou usados que jamais esteve disponível para qualquer corretor, imobiliária ou mesmo para o poder público. É justamente sobre essa nova condição que o Observatório Nacional de Dinâmicas Imobiliárias (ONDI) tem lançado esforços para compreender de que maneira esses rastros digitais podem ser transformados em instrumentos para interpretar as transformações da urbanização brasileira e, ao mesmo tempo, investigar criticamente o papel que essas plataformas passaram a desempenhar na coordenação do mercado imobiliário.
Um ponto que nos parece relevante destacar é que essa concentração e centralização da informação não significa que as plataformas possam determinar livremente os preços dos imóveis. Os preços continuam condicionados pela renda da terra, pela estrutura urbana, pelo crédito e pelas condições econômicas de cada localidade. No entanto, sua influência não é neutra. Essas empresas não atuam apenas como intermediárias de trocas, na verdade, ao controlar grandes bases de dados sobre anúncios, buscas e comportamento dos usuários, elas assumem a capacidade de interferir nas formas pelas quais imóveis e bairros ganham visibilidade no mercado.
Cabe a essas plataformas definir a ordem, a recorrência e o destaque com que determinados anúncios aparecem aos usuários. Assim, a visibilidade de um imóvel deixa de depender apenas de sua localização ou de suas características próprias e passa também a ser mediada por algoritmos, impulsionamentos pagos e estratégias internas de exposição.
O acesso a dados e metadados, como quais imóveis recebem mais visitas, quanto tempo os usuários permanecem em cada anúncio, quais bairros concentram maior procura e quais faixas de preço geram mais engajamento, permite que essas empresas conheçam o mercado em uma escala inédita. Facilitada por algoritmos, essa capacidade amplia seu poder de coordenar expectativas, desenvolver modelos de precificação, orientar estratégias de venda, criar serviços financeiros e extrair riqueza de um patrimônio cuja valorização foi produzida por outros agentes.
Essa transformação já se anunciava há alguns anos. Em 2020, uma reportagem publicada pela ABECIP informava sobre o lançamento da ferramenta Preço Inteligente, do Quinto Andar. Baseada em algoritmos e no histórico de centenas de milhares de imóveis, a ferramenta passou a sugerir automaticamente o preço considerado “ideal” para cada aluguel. Segundo a própria empresa, o objetivo deixava de ser a tradicional “tentativa e erro” para alcançar um “preço ótimo”, equilibrando a rentabilidade do proprietário e o tempo necessário para locar o imóvel. Para isso, o algoritmo incorporava centenas de variáveis, como localização, estado de conservação, oferta e demanda na região e histórico das transações realizadas na própria plataforma
É nesse sentido que os dados deixam de ser apenas registros das transações. Eles se tornam um ativo econômico. Quanto maior a quantidade de informações concentradas por essas empresas, maior sua capacidade de transformar conhecimento sobre milhares de mercados locais em novas formas de rentabilidade. A inteligência do mercado imobiliário, antes dispersa entre inúmeras cidades e agentes, passa a ser apropriada por uma infraestrutura digital de alcance nacional.
Mas quem são esses agentes?
Poell, Nieborg e Van Dijck (2020) definem “plataformas como infraestruturas digitais (re)programáveis que facilitam e moldam interações personalizadas entre usuários finais e complementadores, organizadas por meio de coleta sistemática, processamento algorítmico, monetização e circulação de dados” e é justamente tudo isso, de maneira empresarial que OLX, Zap Imóveis, Viva Real, QuintoAndar e vários portais independentes têm feito, redesenhando a produção e o acesso à informação sobre compra, venda e aluguel de imóveis no Brasil.
Praticamente todo brasileiro que procura um imóvel para comprar ou alugar passa, em algum momento, por uma das mesmas cinco ou seis plataformas. Esse funil concentra não apenas anúncios, mas também os metadados, aqueles relacionados ao comportamento de busca, preço e negociação que hoje alimentam índices de mercado, modelos de precificação automática e decisões de investimento de incorporadoras.
Levantamentos de tráfego, relatórios setoriais e documentos de defesa da concorrência mostram um cenário dominado por dois grandes agrupamentos — o Grupo OLX e o QuintoAndar — e por um conjunto menor de portais independentes que resistem à consolidação.
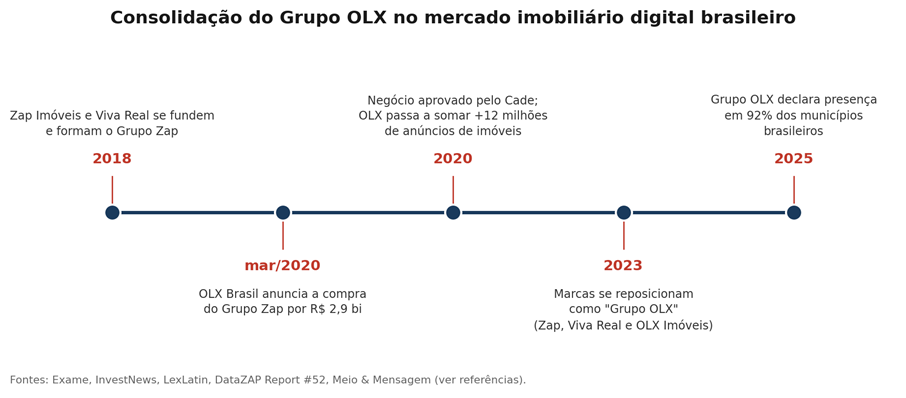
O movimento que mais concentrou anúncios de imóveis no país aconteceu em março de 2020, quando a OLX Brasil anunciou a compra do Grupo Zap — dono do Zap Imóveis e do Viva Real — por R$ 2,9 bilhões. O negócio foi aprovado pelo Conselho Administrativo de Defesa Econômica (Cade) e, segundo a própria OLX, reuniu mais de 12 milhões de anúncios de imóveis e cerca de 40 mil agências parceiras em uma única estrutura.
Antes da fusão, o Zap Imóveis e o Viva Real já vinham de uma união: as duas marcas haviam se juntado em 2018, formando o Grupo Zap, resultado da fusão entre o Zap Imóveis — então controlado indiretamente pelo Grupo Globo — e o Viva Real, startup de origem colombiana que se tornou totalmente brasileira em 2013. Com a chegada da OLX, o conglomerado passou a somar também os 60 milhões de acessos mensais que a própria OLX já registrava em suas categorias gerais, segundo declarações do presidente da OLX Brasil à época, Andries Oudshoorn.
Em 2023, o grupo formalizou seu reposicionamento de marca: passou a se apresentar ao mercado como “Grupo OLX”, reunindo Zap Imóveis, Viva Real e OLX Imóveis sob uma mesma identidade corporativa, ainda que cada marca mantenha bases de anúncios e estratégias comerciais parcialmente distintas. Relatórios do próprio grupo, divulgados por sua unidade de inteligência de dados DataZAP, afirmam presença em 92% dos municípios brasileiros e um faturamento de R$ 1 bilhão em 2023 — metade proveniente do setor imobiliário — com a meta declarada de triplicar essa receita em cinco anos.
Enquanto a OLX consolidava portais de classificados tradicionais, o QuintoAndar construiu um modelo próprio, batizado de “marketplace completo de moradia”, que combina anúncios com serviços de fiança, análise de crédito e gestão de contrato. Fundada em 2012 pelos empreendedores Gabriel Braga e André Penha, a empresa se tornou o primeiro unicórnio do setor imobiliário brasileiro e hoje concorre diretamente com o Grupo OLX tanto em aluguel quanto em compra e venda.
Segundo dados divulgados pela própria companhia em 2025, o QuintoAndar mantinha mais de 55 mil anúncios ativos de aluguel, dos quais 30 mil eram exclusivos da plataforma, além de processar cerca de 14 mil novos contratos de locação por mês — a média de um contrato a cada três minutos. No segmento de compra e venda, iniciado em 2019 e 2020, a empresa reportava mais de 20 mil imóveis anunciados por mês em 2023 e, já em 2025, falava em cerca de 170 mil imóveis listados nessa modalidade, com um volume de negócios de aproximadamente R$ 20 bilhões transacionados por ano somando aluguel e venda.
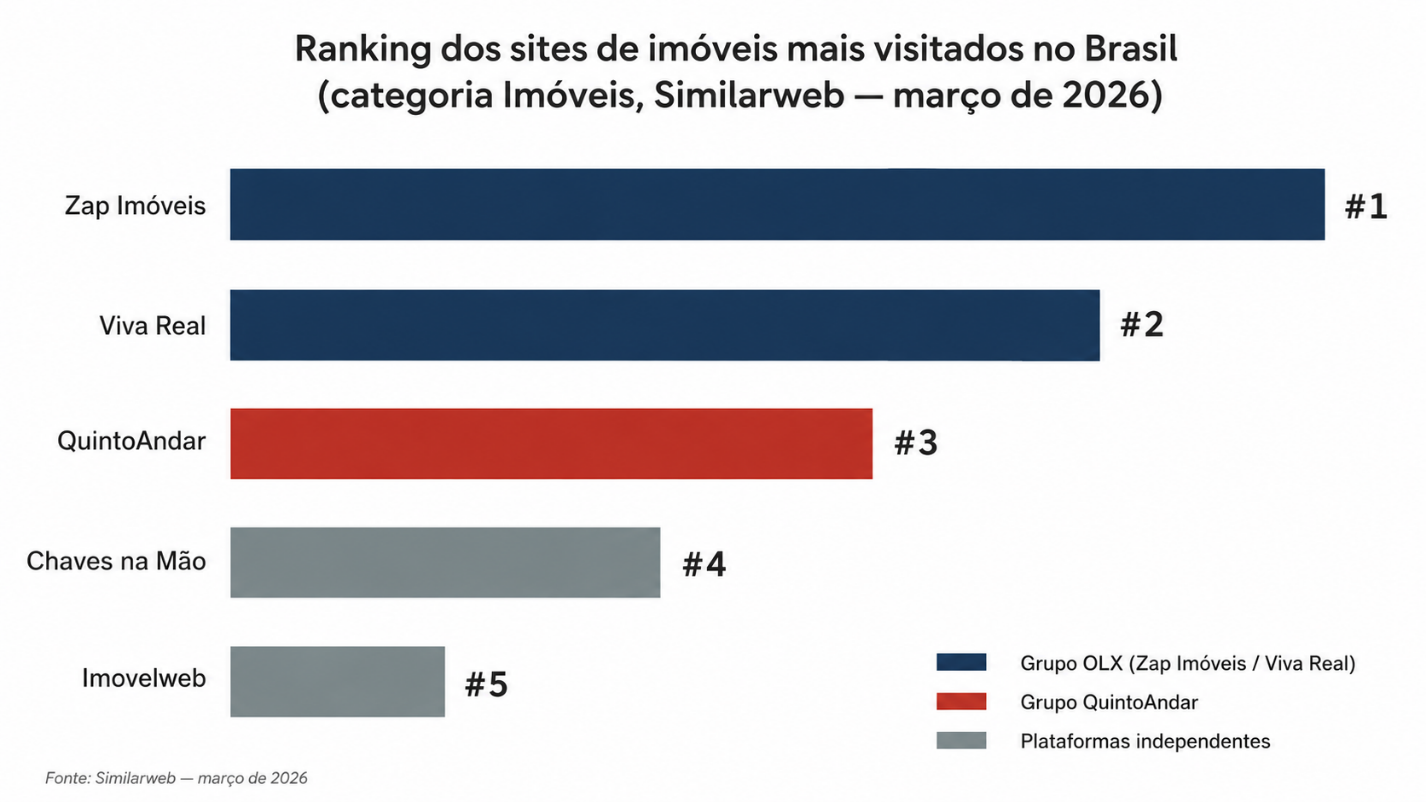
Além do volume de anúncios, a audiência (ou seja, as consultas e buscas de usuários) é a outra métrica que define o poder de uma plataforma sobre o mercado — afinal, condiciona quais imóveis o comprador ou locatário efetivamente vê primeiro. Levantamentos da Similarweb1 sobre a categoria “Imóveis” no Brasil mostram um pódio dividido entre marcas do Grupo OLX e o QuintoAndar, seguido por portais independentes menores de acordo com o ranking de tráfego dos principais sites de imóveis do Brasil (categoria Imóveis, Similarweb, março de 2026).
As posições variam de mês a mês, mas Zap Imóveis, Viva Real e QuintoAndar seguem, de forma consistente, no topo dos levantamentos mais recentes disponíveis.
Os números de anúncios, tráfego e receita citados são autodeclarados pelas próprias empresas ou estimados por ferramentas de terceiros (como a Similarweb), captados em datas diferentes e sem metodologia padronizada entre plataformas — por isso funcionam como indicadores de escala relativa, não como estatística oficial única e comparável ponto a ponto. Porém, são indicadores robustos da posição relativa de cada plataforma no contexto nacional.
Levantamentos mais recentes da própria Similarweb mantêm a lógica: Zap Imóveis e Viva Real seguem trocando as duas primeiras posições da categoria. QuintoAndar aparece logo atrás e Chaves na Mão e Imovelweb completam o grupo de plataformas com tráfego relevante em nível nacional.
O crescimento por aquisição não é exclusividade do setor imobiliário — é um padrão comum a mercados de plataformas digitais, como reconhece um estudo do próprio CADE sobre esse tipo de mercado. O documento descreve que plataformas digitais tendem a se organizar em ecossistemas que agregam múltiplos produtos e serviços em torno da mesma base de usuários, e que essa dinâmica cria uma propensão estrutural à concentração — o que torna a análise de fusões e aquisições especialmente sensível nesses mercados.
Um relatório técnico da Secretaria de Reformas Econômicas do Ministério da Fazenda sobre fundamentos econômicos das plataformas digitais no Brasil também mapeia o fenômeno de forma mais ampla, reunindo dados sobre concentração de mercado, aquisições de startups e o papel de efeitos de rede na consolidação de poucos players dominantes em diferentes setores digitais do país.
Apesar disso, executivos de imobiliárias tradicionais relativizam o risco de monopólio. Em entrevista ao Imobi Report, o CEO da Rede RE/MAX Brasil argumentou que o mercado imobiliário brasileiro segue “pulverizado” mesmo com a chegada de grandes plataformas digitais, já que a atuação de imobiliárias e corretores segue fragmentada por região e não há, segundo ele, dados públicos consolidados que comprovem uma posição dominante de qualquer rede no negócio de intermediação em si — distinção importante entre controlar a vitrine de anúncios e controlar a transação final.
O que esses números dizem sobre o mercado: para onde caminhamos?
A leitura dos dados disponíveis sugere um setor com dois centros de gravidade digitais — o Grupo OLX e o QuintoAndar — que concentram a maior parte do tráfego de busca de imóveis no país, cercados por portais independentes de escala regional, como o Chaves na Mão, e por outros players especializados, como o Imovelweb, hoje sob controle do próprio grupo QuintoAndar. Essa concentração empresarial se traduz em concentração de dados: histórico de preços, tempo médio de anúncio no ar, taxas de conversão de contato em visita e de visita em contratos, informações que, cada vez mais, essas mesmas plataformas utilizam ou repassam para outros agentes na forma de índices e relatórios (como o Índice FipeZap e o Índice de Aluguel QuintoAndar Imovelweb) usados por todo o setor, incluindo concorrentes menores, para calibrar preços.
Isso não significa, por si só, que existe um monopólio de mercado no sentido de fechamento de negócios — como observam representantes de imobiliárias tradicionais —, mas indica que uma parcela relevante da informação usada para precificar e negociar imóveis no Brasil passa, hoje, pelas mãos de um número pequeno de empresas de tecnologia.
As citadas mudanças levantam questões que vão muito além da tecnologia. O que significa quando poucas empresas conhecem o mercado imobiliário melhor do que qualquer outro agente? Como a centralização dessa inteligência altera a dinâmica do mercado de imóveis usados? E a produção de novos? Estaríamos frente a novas formas de apropriação da riqueza urbana que surgem quando o conhecimento sobre milhares de mercados locais passa a ser monitorados e, por que não, organizados por plataformas digitais?
A expansão dessas plataformas talvez revele uma transformação ainda pouco percebida mas de extrema relevância e indica que novos estudos devem seguir para analisar seus impactos econômicos, espaciais e até mesmo sobre as estratégias das plataformas sobre o mercado e as práticas dos consumidores.
A coleta e o processamento sistemático de informações como negócio principal das plataformas permitem a elas se posicionar no mercado como agentes relevantes, conferindo-lhes vantagens potenciais em um ambiente de negócios competitivo. A possibilidade de dar visibilidade a imóveis em detrimento de outros, ajustar preços de acordo com algoritmos, produzir informações seletivas aos demais agentes do mercado com capacidade de por elas pagar não terão impactos apenas nos mercados, mas nas próprias cidades, cujos destinos estarão cada vez mais nas mãos das plataformas.
Nota
1 A SimilarWeb é uma ferramenta de inteligência digital que analisa o tráfego de sites e aplicativos, identifica tendências de mercado e monitora a concorrência. A SimilarWeb infere o tráfego combinando várias fontes, como painéis de usuários e parcerias.
Outras Palavras é feito por muitas mãos. Se você valoriza nossa produção, seja nosso apoiador e fortaleça o jornalismo crítico: apoia.se/outraspalavras
The post Cidades: A sorrateira especulação algorítmica appeared first on Outras Palavras.


